Баланс на дату
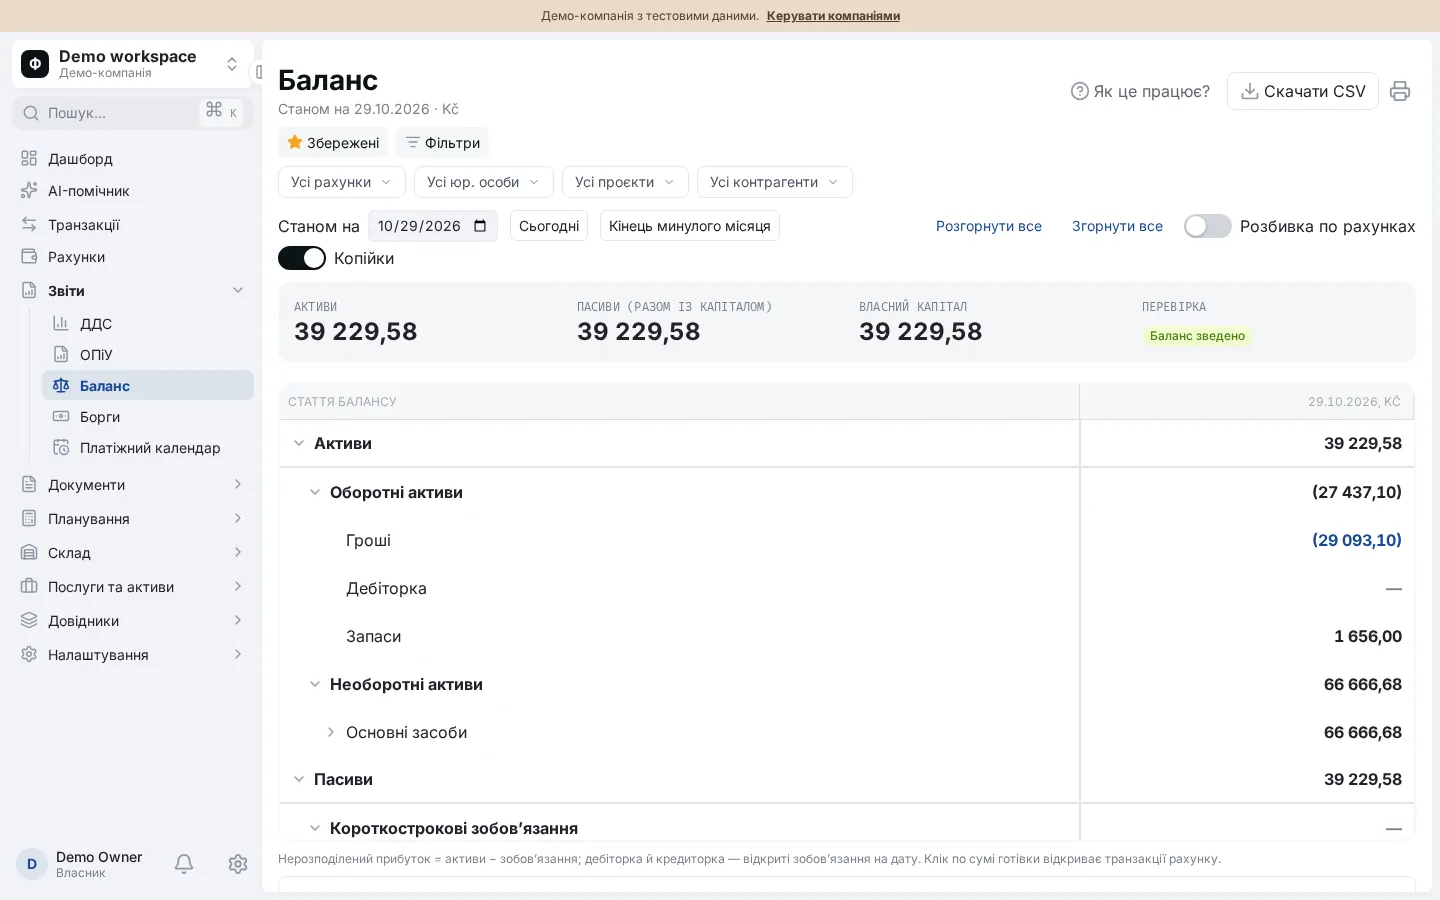
Оберіть дату або натисніть «Сьогодні» чи «Кінець минулого місяця». Зверху видно активи, пасиви, капітал і перевірку зведення.
Знімок майна й зобовʼязань бізнесу на потрібну дату та окремий звіт, хто кому винен і як давно.
Баланс у Фінансисті показує на обрану дату, чим володіє бізнес (гроші, дебіторка, запаси, основні засоби) і що він винен (кредиторка); різниця — власний капітал. Окремий звіт про борги розбиває дебіторську й кредиторську заборгованість за контрагентами та строками прострочення до окремого документа.
Баланс — це знімок фінансового стану на конкретну дату: що є в бізнесу (активи), що він винен (зобовʼязання) і що лишається власнику (власний капітал). На відміну від ДДС і ОПіУ, баланс не про період, а про момент. Порівняння трьох звітів — у гайді про ДДС, прибуток і баланс.
Це управлінський баланс, побудований автоматично з ваших рахунків, операцій і зобовʼязань, а не офіційна бухгалтерська звітність.
Дату балансу можна обрати будь-яку, не пізнішу за сьогодні.
Оберіть дату або натисніть «Сьогодні» чи «Кінець минулого місяця». Зверху видно активи, пасиви, капітал і перевірку зведення.
Одним перемикачем розгорніть гроші до окремих рахунків і перейдіть до їхніх транзакцій.
Дебіторська («нам винні») й кредиторська («ми винні») заборгованість за контрагентами, разом із грошима на рахунках і балансом за зобовʼязаннями.
Стовпці: ще не настав термін, 0–30, 31–60, 61–90 та понад 90 днів прострочення.
Розгорніть контрагента: дата, опис, сума, сплачено, залишок і днів прострочення за кожним зобовʼязанням.
Рахунки, юридичні особи, контрагенти й проєкти; експорт у CSV та друк.
| Розділ | Що входить | Звідки беруться дані |
|---|---|---|
| Гроші | Залишки рахунків, перераховані за курсом | Рахунки та операції |
| Дебіторка | Неоплачені зобовʼязання перед нами | Операції, позначені як зобовʼязання |
| Запаси | Складські залишки | Облік складу (запаси й активи) |
| Основні засоби | Вартість мінус накопичена амортизація | Облік активів (запаси й активи) |
| Кредиторка | Неоплачені зобовʼязання перед контрагентами | Операції, позначені як зобовʼязання |
| Власний капітал | Активи мінус зобовʼязання | Розраховується автоматично |
Баланс і борги потрібні власнику, фінансовому керівнику та бухгалтеру, коли йдеться про платоспроможність, а не про окремий місяць. Звіти відповідають на питання:
Наприклад, гроші — 50 000 грн, дебіторка — 30 000 грн, запаси — 20 000 грн, основні засоби — 100 000 грн: активи становлять 200 000 грн. Кредиторка — 40 000 грн, отже власний капітал — 160 000 грн. Якщо клієнт мав сплатити 10 000 грн, а термін минув 45 днів тому, ця сума потрапить у стовпець «31–60 днів». Щоб бачити, чи вистачає грошей на найближчі виплати, дивіться платіжний календар.
Баланс — це знімок бізнесу на дату: що в ньому є (гроші, борги клієнтів, запаси, техніка), що він винен і скільки лишається власнику. Активи завжди дорівнюють сумі зобовʼязань і власного капіталу. На відміну від ДДС і ОПіУ, баланс не показує обороти за період.
З операцій, позначених як зобовʼязання. Поки зобовʼязання не оплачене, воно вважається боргом; платежі, привʼязані до нього, зменшують залишок. Якщо клієнт має заплатити вам, це дебіторка, якщо ви маєте заплатити — кредиторка.
Ні. Це управлінський баланс для прийняття рішень, побудований із даних у Фінансисті. Офіційну бухгалтерську звітність готує бухгалтер за вимогами законодавства вашої країни.
На будь-яку дату, не пізнішу за сьогодні. Є швидкі кнопки «Сьогодні» та «Кінець минулого місяця». Гроші розраховуються за залишками рахунків на цю дату.
Строк рахується від дати зобовʼязання. Якщо дата ще не настала, борг у стовпці «Ще не настав термін», далі він потрапляє у 0–30, 31–60, 61–90 або понад 90 днів прострочення. Так одразу видно, що саме треба наздоганяти першим.