Нарахування або касовий метод
Перемикач методу змінює дату, за якою операція потрапляє в період: дата нарахування чи дата оплати.
Дізнайтесь, скільки бізнес справді заробив: від валового до чистого прибутку та рентабельності, за методом нарахування або касовим методом.
ОПіУ (звіт про прибутки і збитки) у Фінансисті показує доходи, витрати та прибуток за період: валовий, операційний і чистий, із рентабельністю. Його можна будувати за методом нарахування або касовим методом, групувати за статтями чи напрямами та самостійно налаштувати, до якого розділу потрапляє стаття. Підходить керівникам, яким потрібна прибутковість, а не лише залишок на рахунку.
ОПіУ (звіт про прибутки і збитки, англ. P&L) показує, скільки бізнес заробив за період: з доходів віднімаються витрати, і виходить прибуток. На відміну від звіту про рух грошових коштів, він відповідає не на питання «скільки грошей надійшло», а на питання «чи прибутковий бізнес». Різницю пояснює гайд про ДДС, прибуток і баланс.
Валова й операційна рентабельність рахуються від прямих доходів, чиста — від усіх доходів періоду. Рентабельність у рядку «Разом» — це відношення сум, а не сума відсотків.
Перемикач методу змінює дату, за якою операція потрапляє в період: дата нарахування чи дата оплати.
Для кожної статті оберіть розділ: прямі, непрямі, інші, «авто» за типом операції або «не показувати». Змінювати може користувач із правом керувати налаштуваннями.
Групуйте прибуток за статтями або за напрямами з розбивкою по проєктах; операції без напряму й проєкту винесено в окремий рядок.
Валова, операційна й чиста рентабельність по кожному періоду та в підсумку, плюс графіки.
Період, рахунки, юридичні особи, проєкти, напрями, контрагенти, мітки; стовпці по днях, тижнях, місяцях, кварталах чи роках.
Із суми можна перейти до транзакцій, а звіт — завантажити в CSV або надрукувати.
Той самий звіт можна побудувати двома способами. Обирайте залежно від питання.
| За нарахуванням | Касовий метод | |
|---|---|---|
| Коли враховується операція | У місяці нарахування, якщо його вказано в операції; інакше в день платежу | У день фактичної оплати |
| Неоплачені зобовʼязання | Враховуються одразу, оплата потім не дублюється | Не враховуються, доки не оплачені |
| Відповідає на питання | Чи прибутковий бізнес за період | Скільки прибутку «в грошах» ми отримали |
ОПіУ потрібен власнику й фінансовому керівнику, коли треба оцінити прибутковість, а не наявність грошей: перед зміною цін, відкриттям нового напряму чи розмовою з інвестором. Він відповідає на питання:
Наприклад, дохід становить 200 000 грн, прямі витрати — 120 000 грн, непрямі — 50 000 грн, інші — 5 000 грн. Валовий прибуток: 80 000 грн (рентабельність 40%). Операційний: 30 000 грн (15%). Чистий: 25 000 грн (12,5%). Для порівняння з планом використовуйте бюджети.
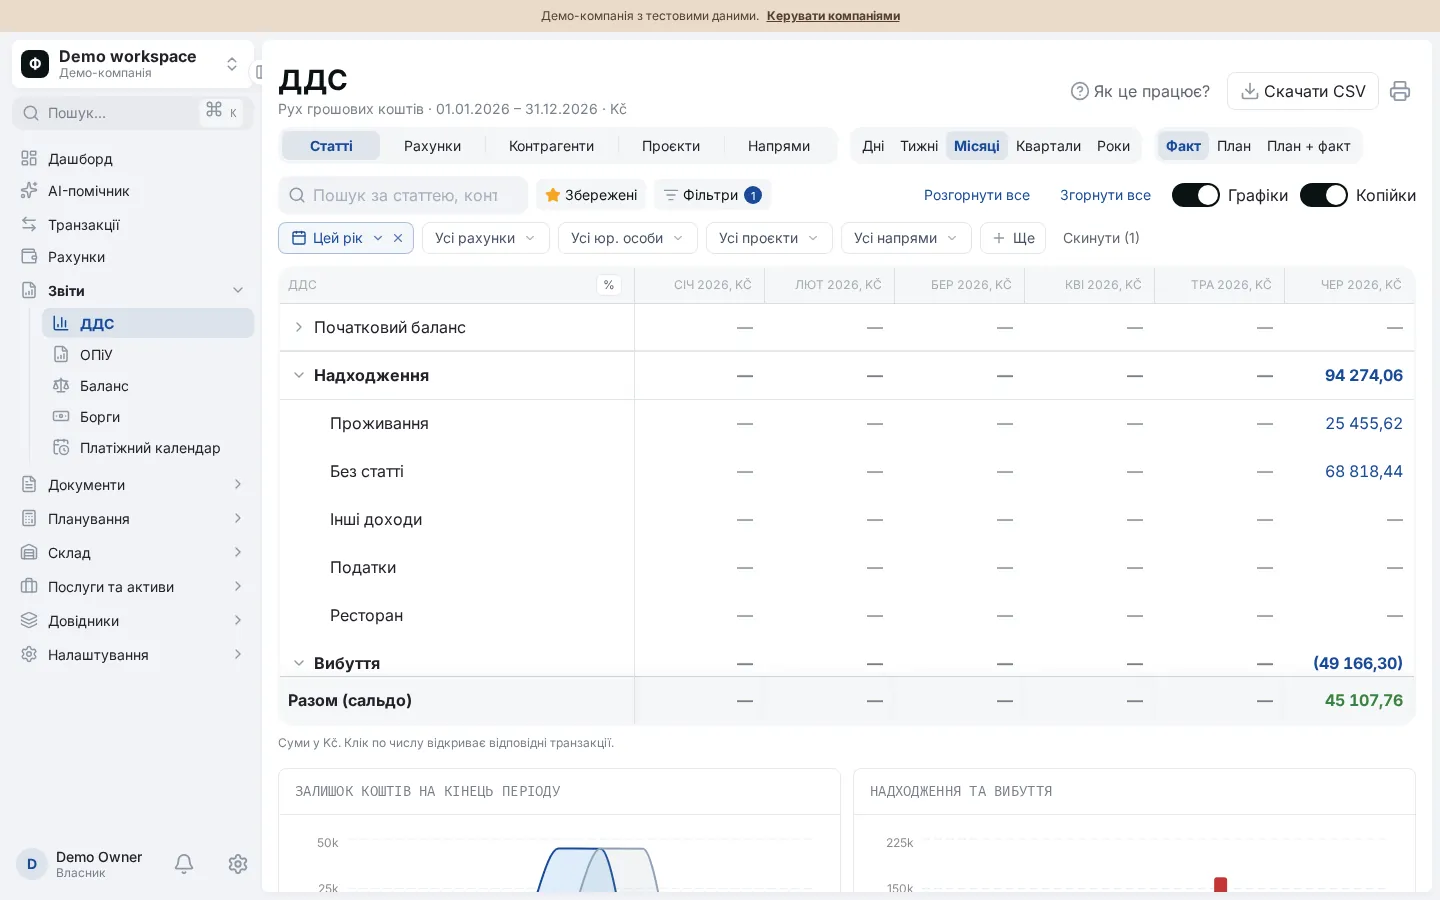
ДДС показує рух грошей у день оплати, а ОПіУ — прибутковість. За методом нарахування дохід і витрата потрапляють у період, якому належать, навіть якщо оплата буде пізніше. Тому бізнес може показувати прибуток в ОПіУ і водночас мати нестачу грошей у ДДС.
Метод нарахування краще показує реальну прибутковість періоду, бо враховує зобовʼязання одразу. Касовий метод простіший: він бере лише оплачені операції за датою платежу. Для управлінських рішень зазвичай дивляться нарахування, а касовий метод — для звірки з рухом грошей.
Прямі пов’язані з виробництвом товару чи наданням послуги й формують валовий прибуток. Непрямі, наприклад оренда чи адміністрація, зменшують його до операційного прибутку. Розділ кожної статті можна змінити в налаштуваннях ОПіУ або залишити «авто» — тоді розділ визначається типом операції.
Ні. ОПіУ показує лише фактичні дані. Перемикач «план / факт» є в звіті про рух грошових коштів, а план доходів і витрат за статтями та його виконання ведуться в розділі бюджетів.
Відкриється список транзакцій, з яких складається сума, з тим самим періодом і фільтрами. У режимі нарахування транзакції відбираються за датою оплати, тому список може відрізнятися від суми в клітинці.