Akruální nebo hotovostní metoda
Přepínač metody mění datum, podle kterého operace spadne do období: datum zaúčtování, nebo datum úhrady.
Zjistěte, kolik firma skutečně vydělala: od hrubého po čistý zisk a marže, podle akruální nebo hotovostní metody.
Výkaz zisku a ztráty ve Financistu ukazuje výnosy, náklady a zisk za období: hrubý, provozní a čistý, včetně marží. Lze jej sestavit akruálně nebo hotovostně, seskupit podle kategorií či směrů a nastavit, do které sekce kategorie patří. Hodí se vedoucím, kteří potřebují znát ziskovost, nejen zůstatek na účtu.
Výkaz zisku a ztráty (anglicky P&L) ukazuje, kolik firma za období vydělala: od výnosů se odečtou náklady a vyjde zisk. Na rozdíl od výkazu cash flow neodpovídá na otázku „kolik peněz přišlo“, ale „je firma ziskově“. Rozdíl vysvětluje průvodce cash flow, ziskem a rozvahou.
Hrubá a provozní marže se počítají z přímých výnosů, čistá ze všech výnosů období. Marže ve sloupci Celkem je poměr součtů, nikoli součet procent.
Přepínač metody mění datum, podle kterého operace spadne do období: datum zaúčtování, nebo datum úhrady.
Každou kategorii zařaďte mezi přímé, nepřímé, ostatní, nechte „auto“ podle typu operace, nebo ji skryjte. Měnit může uživatel s právem spravovat nastavení.
Zisk seskupte podle kategorií nebo směrů s rozpadem na projekty; operace bez směru a projektu mají vlastní řádek.
Hrubá, provozní a čistá marže za každé období i celkem, k tomu grafy.
Období, účty, právnické osoby, projekty, směry, protistrany, štítky; sloupce po dnech, týdnech, měsících, čtvrtletích či letech.
Z částky přejdete na transakce, výkaz stáhnete jako CSV nebo vytisknete.
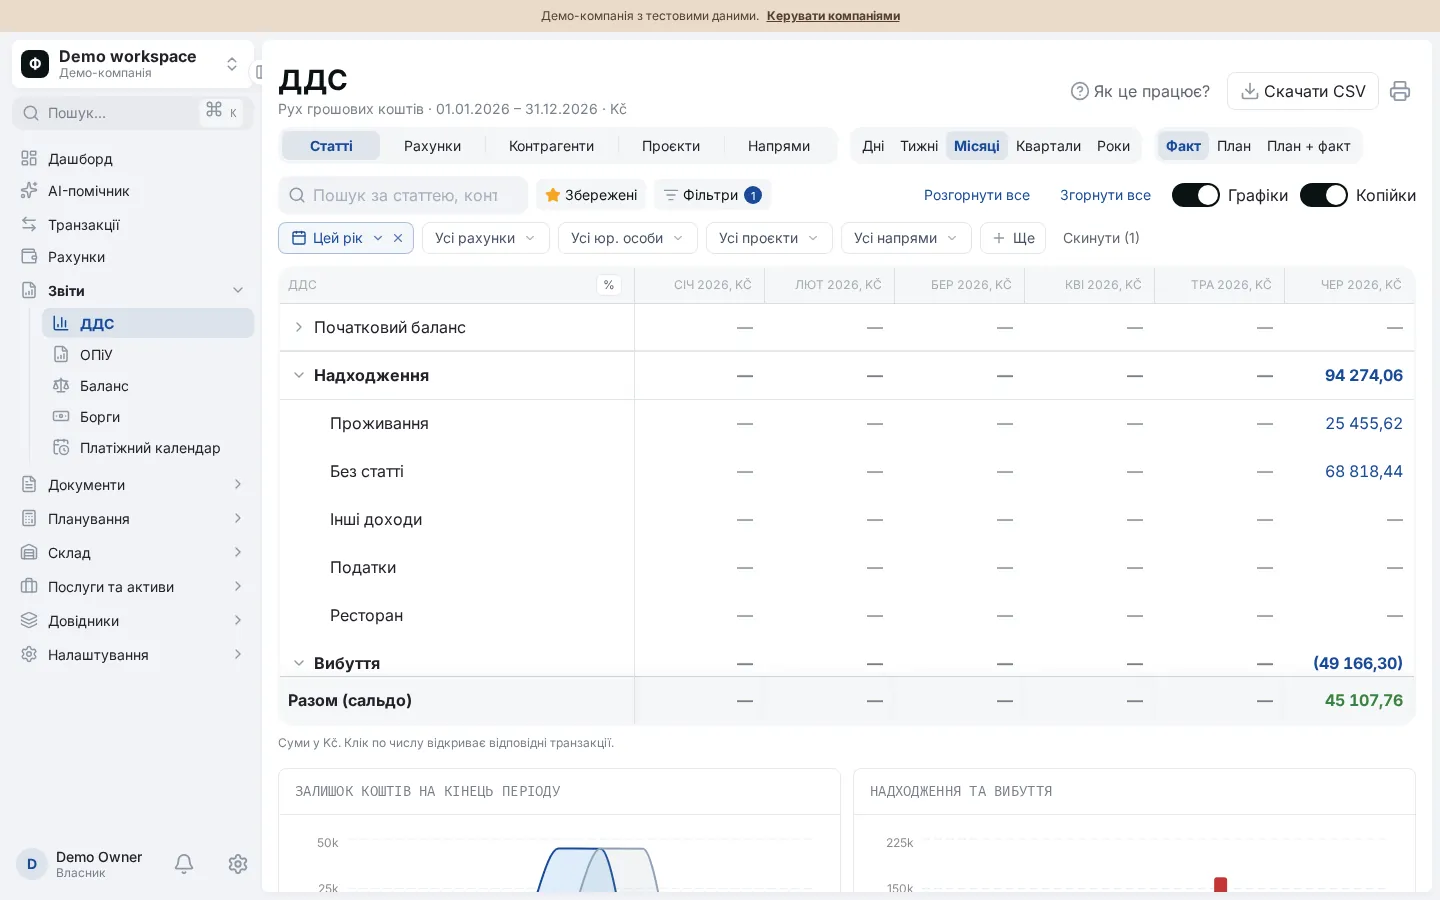
Stejný výkaz lze sestavit dvěma způsoby. Zvolte podle toho, na co se ptáte.
| Akruálně | Hotovostně | |
|---|---|---|
| Kdy se operace počítá | V měsíci zaúčtování, pokud je u operace uveden; jinak v den platby | V den skutečné úhrady |
| Neuhrazené závazky | Počítají se hned, pozdější platba se nezapočítá podruhé | Nepočítají se, dokud nejsou uhrazeny |
| Odpovídá na otázku | Byla firma v období ziskové | Kolik zisku jsme dostali v hotovosti |
Výkaz zisku a ztráty potřebuje majitel a finanční vedoucí, když posuzují ziskovost, ne hotovost: před změnou cen, otevřením nového směru nebo jednáním s investorem. Odpovídá na otázky:
Například výnosy činí 500 000 Kč, přímé náklady 300 000 Kč, nepřímé 125 000 Kč a ostatní 12 500 Kč. Hrubý zisk je 200 000 Kč (marže 40 %). Provozní zisk je 75 000 Kč (15 %). Čistý zisk je 62 500 Kč (12,5 %). Pro srovnání s plánem použijte rozpočty.
Cash flow ukazuje peníze v den, kdy se pohnuly; výkaz zisku a ztráty ukazuje ziskovost. Při akruální metodě spadají výnosy a náklady do období, do kterého patří, i když se platí později. Proto může firma ve výkazu zisku a ztráty vykazovat zisk a v cash flow přesto trpět nedostatkem peněz.
Akruální metoda lépe ukazuje skutečnou ziskovost období, protože závazky počítá hned. Hotovostní metoda je jednodušší: bere jen uhrazené operace podle data platby. Pro manažerská rozhodnutí se obvykle používá akruální, hotovostní hodí se ke sladění se skutečným pohybem peněz.
Přímé náklady souvisejí s výrobou zboží nebo poskytnutím služby a tvoří hrubý zisk. Nepřímé, například nájem nebo administrativa, jej snižují na provozní zisk. Sekci každé kategorie můžete změnit v nastavení výkazu, nebo ponechat „auto“, kdy rozhoduje typ operace.
Ne. Výkaz zisku a ztráty zobrazuje jen skutečnost. Přepínač plán/skutečnost je ve výkazu cash flow a plán výnosů a nákladů podle kategorií včetně plnění se vede v rozpočtech.
Seznam transakcí, ze kterých se částka skládá, se stejným obdobím a filtry. V akruálním režimu se transakce vybírají podle data úhrady, takže seznam se může od čísla v buňce lišit.